Domain eudl.de kaufen?
Wir ziehen mit dem Projekt
eudl.de um.
Sind Sie am Kauf der Domain
eudl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eudl.de kaufen?
Wie können Finanzinstitute effektiv Geldwäsche verhindern?
Finanzinstitute können effektiv Geldwäsche verhindern, indem sie strenge Kundenidentifikationsverfahren implementieren, verdächtige Transaktionen überwachen und melden sowie regelmäßige Schulungen für Mitarbeiter anbieten. Zudem ist die Einhaltung von Geldwäschevorschriften und die Zusammenarbeit mit Behörden und anderen Finanzinstituten entscheidend, um Geldwäsche effektiv zu bekämpfen. Die Nutzung von Technologien wie KI und Blockchain kann auch dabei helfen, Geldwäsche zu erkennen und zu verhindern. **
Welche Auswirkungen haben Online-Finanzdienstleistungen auf die traditionellen Banken und Finanzinstitute in Bezug auf Kundengewinnung, Effizienz und Innovation?
Online-Finanzdienstleistungen haben dazu geführt, dass traditionelle Banken und Finanzinstitute verstärkt um Kunden im digitalen Raum konkurrieren müssen. Durch die Nutzung von Online-Plattformen können sie jedoch auch eine größere Reichweite erzielen und neue Kunden gewinnen. Gleichzeitig ermöglichen Online-Finanzdienstleistungen eine effizientere Abwicklung von Transaktionen und bieten innovative Lösungen wie mobile Zahlungsmethoden und digitale Beratungsdienste. Dies zwingt traditionelle Banken und Finanzinstitute dazu, ihre Prozesse zu optimieren und innovative Technologien zu integrieren, um wettbewerbsfähig zu bleiben. **


Ähnliche Suchbegriffe für Finanzinstitute
Top-Angebote
Produkte zum Begriff Finanzinstitute:
-
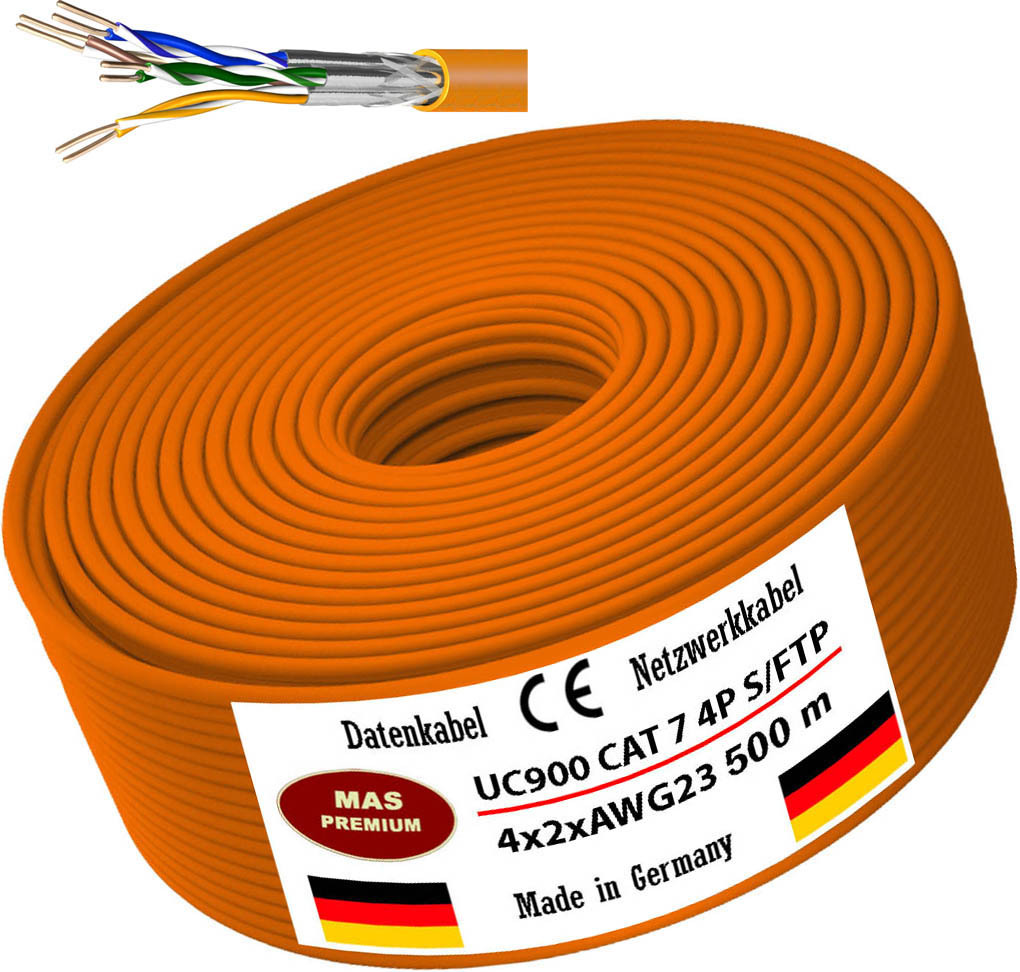
500 m UC900 HS23 CAT 7 Daten- Netzwerk- Verlege- Kommunikationskabel Halogenfrei20% mehr Reichweite bei 10GBit; bis 20% EinsparpotentialVerwendung: Installationskabel für den Innenbereich UC900 HS23 C7 S/FTP 4P LSHF. Kupfer-Datenkabel der Kategorie Kat.7 für die strukturierte Verkabelung mit einer Bandbreite von 1000 MHz. Mit Folienpaarschirmung und und hochwertiger Geflechtsabdeckung ist das Kabel doppelt geschirmt. Das 4-paarige Simplex Verlegekabel mit 8 Kupferadern AWG23ist für den Anschluss von Dosen, Patchfeldern und Modulen, auch mit LSA-Technik, zur Verlegung in Gebäuden, im Kanal und Unterputz geeignet und übertrifft die Anforderungen nach EN 50173-1; EN 50288-4-1, ISO/IEC 11801; IEC 61156-5 und IEEE 802.3 af/at/bt. Der Mantel ist aus halogenfreiem, flammwidrigem MaterialTechnische Daten- Kurzbeschreibung: Datenkabel Netzwerkkabel Installationskabel - Type: UC900 HS23 CAT 7 4P LSHF Eca S/FTP 4X2XAWG23 - Leiter-Nennquerschnitt: 0,64 mm² - Leiter-Durchmesser: Ø 0,56 mm (AWG 23) - Laufender Meter: 500 m - Leiter: Kl.1 = eindrähtig Cu-Draht, blank - Ader-Zahl817,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)61,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ROLINE GOLD USB3.2 Gen2 Typ C Gigabit Ethernet Konverter Digital/Daten Netzwerk (12.02.1111)Produktbeschreibung: Roline - Netzwerkadapter - USB-C 3.2 Gen 2 - Gigabit Ethernet, Gerätetyp: Netzwerkadapter, Formfaktor: Extern, Schnittstellentyp (Bustyp): USB-C 3.2 Gen 2, Ports: Gigabit Ethernet, Abmessungen (Breite x Tiefe x Höhe): 2,6 cm x 6 cm x 1,6 cm, Verdrahtungstyp: Ethernet 10Base-T, Ethernet 100Base-TX, Ethernet 1000Base-TX, Data Link Protocol: 10Mb LAN, 100Mb LAN, 1GbE, Datenübertragungsrate: 1000 Gbps, Produktzertifizierungen: USB 3.1, USB 3.2 Gen 2, Farbe: Gold, Systemanforderungen: Microsoft Windows XP / Vista / 7 / 8 / 10, Apple MacOS X28,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Transaktionsdienstleistungen bieten Banken und Finanzinstitute normalerweise an?
Banken und Finanzinstitute bieten normalerweise Dienstleistungen wie Überweisungen, Lastschriften und Kartenzahlungen an. Sie ermöglichen auch den Kauf und Verkauf von Devisen sowie die Abwicklung von Handelsgeschäften. Darüber hinaus bieten sie oft auch Dienstleistungen wie Kreditkartenausstellung und -abwicklung an. **
-
Welche Auswirkungen hat das bargeldlose Bezahlen auf die Sicherheit, die Bequemlichkeit und die Finanzinstitute?
Das bargeldlose Bezahlen kann die Sicherheit erhöhen, da es das Risiko von Diebstahl und Verlust von Bargeld reduziert. Es bietet auch Bequemlichkeit, da Kunden nicht mehr Bargeld mit sich herumtragen müssen und Zahlungen schnell und einfach per Karte oder Smartphone getätigt werden können. Für Finanzinstitute bedeutet das bargeldlose Bezahlen eine Veränderung in ihrem Geschäftsmodell, da sie sich auf digitale Zahlungsdienste und Technologien konzentrieren müssen, um wettbewerbsfähig zu bleiben und den Kundenbedürfnissen gerecht zu werden. Gleichzeitig müssen sie auch verstärkt in die Sicherheit ihrer Zahlungssysteme investieren, um Betrug und Cyberkriminalität zu verhindern. **
-
Welche Auswirkungen hat das bargeldlose Bezahlen auf die Sicherheit, die Finanzinstitute und den Einzelhandel?
Das bargeldlose Bezahlen kann die Sicherheit erhöhen, da es das Risiko von Diebstählen und Raubüberfällen verringert. Finanzinstitute profitieren von geringeren Kosten für die Verwaltung von Bargeld und können effizientere Transaktionsprozesse anbieten. Im Einzelhandel kann bargeldloses Bezahlen zu schnelleren und reibungsloseren Transaktionen führen, was die Kundenzufriedenheit steigert und die Betriebskosten senkt. Allerdings birgt bargeldloses Bezahlen auch Risiken wie Datenmissbrauch und Cyberkriminalität, die von Finanzinstituten und Einzelhändlern adressiert werden müssen. **
-
Welche Auswirkungen hat das bargeldlose Bezahlen auf die Sicherheit, die Finanzinstitute und die Verbraucher?
Das bargeldlose Bezahlen kann die Sicherheit erhöhen, da es das Risiko von Diebstahl und Verlust von Bargeld reduziert. Für Finanzinstitute bedeutet es eine geringere Notwendigkeit, große Mengen an Bargeld zu verwalten, was Kosten und Sicherheitsrisiken verringern kann. Für Verbraucher kann es bequemer sein, aber es birgt auch das Risiko von Identitätsdiebstahl und Betrug, da persönliche Daten online übertragen werden müssen. Zudem kann es zu einer Abhängigkeit von elektronischen Zahlungssystemen führen, die anfällig für technische Störungen oder Hacking-Angriffe sein können. **
Welche Auswirkungen hat das bargeldlose Bezahlen auf die Sicherheit, die Bequemlichkeit und die Finanzinstitute?
Das bargeldlose Bezahlen erhöht die Sicherheit, da es das Risiko von Diebstahl und Verlust von Bargeld reduziert. Es bietet auch Bequemlichkeit, da Kunden nicht mehr Bargeld mit sich führen müssen und Zahlungen schnell und einfach per Karte oder Smartphone getätigt werden können. Für Finanzinstitute bedeutet dies eine Veränderung im Zahlungsverkehr, da sie sich auf digitale Transaktionen und die Sicherheit von Online-Zahlungen konzentrieren müssen. Gleichzeitig eröffnet das bargeldlose Bezahlen neue Geschäftsmöglichkeiten für Finanzinstitute, da sie innovative Zahlungslösungen anbieten können. **
Welche Arten von Bankgeschäften bieten Finanzinstitute ihren Kunden an?
Finanzinstitute bieten ihren Kunden verschiedene Arten von Bankgeschäften an, darunter Kontoführung, Kreditvergabe und Geldanlagen. Darüber hinaus bieten sie auch Dienstleistungen wie Zahlungsverkehr, Wertpapierhandel und Beratung in finanziellen Angelegenheiten an. Einige Finanzinstitute bieten auch spezialisierte Dienstleistungen wie Private Banking oder Investment Banking an. **
Top-Angebote
Produkte zum Begriff Finanzinstitute:
-
Leichter Damenfahrradhelm mit MIPS-Technologie für Komfort und SicherheitDer Fahrradhelm für Damen bietet eine bequeme Passform mit guter Abdeckung und ausgezeichneter Belüftung und eignet sich für nahezu jede Fahrt. Der Helm ist mit einer In-Mold-Konstruktion gefertigt, um das Gewicht zu reduzieren und die Haltbarkeit für den täglichen Gebrauch zu erhöhen. Das Roc Loc Sport MIPS-Verstellungssystem ermöglicht eine einfache und schnelle Anpassung durch Drehen eines Drehknopfes. Dieses System ist nahtlos in das Multi-Directional Impact Protection System (MIPS) integriert, das Energie ableiten und bei bestimmten Stößen zusätzlichen Schutz bieten kann. Diese Vielseitigkeit macht den Helm ideal für Fahrten im Gelände, auf Singletrails oder in der Stadt.340,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VALUE USB3.0 Gigabit Konverter+ Hub 3x Digital/Daten Netzwerk (12.99.1116)Produktbeschreibung: VALUE - Netzwerkadapter - USB-C 3.1 - USB 3.0 x 3 + Gigabit Ethernet x 1 + USB 3.1 x 1, Gerätetyp: Netzwerkadapter, Formfaktor: Extern, Schnittstellentyp (Bustyp): USB-C 3.1, Ports: USB 3.0 x 3 + Gigabit Ethernet x 1 + USB 3.1 x 1, Abmessungen (Breite x Tiefe x Höhe): 3,5 cm x 32 cm x 1,8 cm, Gewicht: 32 g, Verdrahtungstyp: Ethernet 10Base-T, Ethernet 100Base-TX, Ethernet 1000Base-T, Data Link Protocol: 10Mb LAN, 100Mb LAN, 1GbE, Datenübertragungsrate: 1 Gbps, Produktzertifizierungen: USB 3.1, USB 3.0, Systemanforderungen: Microsoft Windows XP / 7 / 8, Apple MacOS X 10.x45,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
500 m UC900 HS23 CAT 7 Daten- Netzwerk- Verlege- Kommunikationskabel Halogenfrei20% mehr Reichweite bei 10GBit; bis 20% EinsparpotentialVerwendung: Installationskabel für den Innenbereich UC900 HS23 C7 S/FTP 4P LSHF. Kupfer-Datenkabel der Kategorie Kat.7 für die strukturierte Verkabelung mit einer Bandbreite von 1000 MHz. Mit Folienpaarschirmung und und hochwertiger Geflechtsabdeckung ist das Kabel doppelt geschirmt. Das 4-paarige Simplex Verlegekabel mit 8 Kupferadern AWG23ist für den Anschluss von Dosen, Patchfeldern und Modulen, auch mit LSA-Technik, zur Verlegung in Gebäuden, im Kanal und Unterputz geeignet und übertrifft die Anforderungen nach EN 50173-1; EN 50288-4-1, ISO/IEC 11801; IEC 61156-5 und IEEE 802.3 af/at/bt. Der Mantel ist aus halogenfreiem, flammwidrigem MaterialTechnische Daten- Kurzbeschreibung: Datenkabel Netzwerkkabel Installationskabel - Type: UC900 HS23 CAT 7 4P LSHF Eca S/FTP 4X2XAWG23 - Leiter-Nennquerschnitt: 0,64 mm² - Leiter-Durchmesser: Ø 0,56 mm (AWG 23) - Laufender Meter: 500 m - Leiter: Kl.1 = eindrähtig Cu-Draht, blank - Ader-Zahl817,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)61,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Finanzinstitute effektiv Geldwäsche verhindern?
Finanzinstitute können effektiv Geldwäsche verhindern, indem sie strenge Kundenidentifikationsverfahren implementieren, verdächtige Transaktionen überwachen und melden sowie regelmäßige Schulungen für Mitarbeiter anbieten. Zudem ist die Einhaltung von Geldwäschevorschriften und die Zusammenarbeit mit Behörden und anderen Finanzinstituten entscheidend, um Geldwäsche effektiv zu bekämpfen. Die Nutzung von Technologien wie KI und Blockchain kann auch dabei helfen, Geldwäsche zu erkennen und zu verhindern. **
-
Welche Auswirkungen haben Online-Finanzdienstleistungen auf die traditionellen Banken und Finanzinstitute in Bezug auf Kundengewinnung, Effizienz und Innovation?
Online-Finanzdienstleistungen haben dazu geführt, dass traditionelle Banken und Finanzinstitute verstärkt um Kunden im digitalen Raum konkurrieren müssen. Durch die Nutzung von Online-Plattformen können sie jedoch auch eine größere Reichweite erzielen und neue Kunden gewinnen. Gleichzeitig ermöglichen Online-Finanzdienstleistungen eine effizientere Abwicklung von Transaktionen und bieten innovative Lösungen wie mobile Zahlungsmethoden und digitale Beratungsdienste. Dies zwingt traditionelle Banken und Finanzinstitute dazu, ihre Prozesse zu optimieren und innovative Technologien zu integrieren, um wettbewerbsfähig zu bleiben. **
-
Welche Transaktionsdienstleistungen bieten Banken und Finanzinstitute normalerweise an?
Banken und Finanzinstitute bieten normalerweise Dienstleistungen wie Überweisungen, Lastschriften und Kartenzahlungen an. Sie ermöglichen auch den Kauf und Verkauf von Devisen sowie die Abwicklung von Handelsgeschäften. Darüber hinaus bieten sie oft auch Dienstleistungen wie Kreditkartenausstellung und -abwicklung an. **
-
Welche Auswirkungen hat das bargeldlose Bezahlen auf die Sicherheit, die Bequemlichkeit und die Finanzinstitute?
Das bargeldlose Bezahlen kann die Sicherheit erhöhen, da es das Risiko von Diebstahl und Verlust von Bargeld reduziert. Es bietet auch Bequemlichkeit, da Kunden nicht mehr Bargeld mit sich herumtragen müssen und Zahlungen schnell und einfach per Karte oder Smartphone getätigt werden können. Für Finanzinstitute bedeutet das bargeldlose Bezahlen eine Veränderung in ihrem Geschäftsmodell, da sie sich auf digitale Zahlungsdienste und Technologien konzentrieren müssen, um wettbewerbsfähig zu bleiben und den Kundenbedürfnissen gerecht zu werden. Gleichzeitig müssen sie auch verstärkt in die Sicherheit ihrer Zahlungssysteme investieren, um Betrug und Cyberkriminalität zu verhindern. **
Ähnliche Suchbegriffe für Finanzinstitute
-
ROLINE GOLD USB3.2 Gen2 Typ C Gigabit Ethernet Konverter Digital/Daten Netzwerk (12.02.1111)Produktbeschreibung: Roline - Netzwerkadapter - USB-C 3.2 Gen 2 - Gigabit Ethernet, Gerätetyp: Netzwerkadapter, Formfaktor: Extern, Schnittstellentyp (Bustyp): USB-C 3.2 Gen 2, Ports: Gigabit Ethernet, Abmessungen (Breite x Tiefe x Höhe): 2,6 cm x 6 cm x 1,6 cm, Verdrahtungstyp: Ethernet 10Base-T, Ethernet 100Base-TX, Ethernet 1000Base-TX, Data Link Protocol: 10Mb LAN, 100Mb LAN, 1GbE, Datenübertragungsrate: 1000 Gbps, Produktzertifizierungen: USB 3.1, USB 3.2 Gen 2, Farbe: Gold, Systemanforderungen: Microsoft Windows XP / Vista / 7 / 8 / 10, Apple MacOS X28,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat das bargeldlose Bezahlen auf die Sicherheit, die Finanzinstitute und den Einzelhandel?
Das bargeldlose Bezahlen kann die Sicherheit erhöhen, da es das Risiko von Diebstählen und Raubüberfällen verringert. Finanzinstitute profitieren von geringeren Kosten für die Verwaltung von Bargeld und können effizientere Transaktionsprozesse anbieten. Im Einzelhandel kann bargeldloses Bezahlen zu schnelleren und reibungsloseren Transaktionen führen, was die Kundenzufriedenheit steigert und die Betriebskosten senkt. Allerdings birgt bargeldloses Bezahlen auch Risiken wie Datenmissbrauch und Cyberkriminalität, die von Finanzinstituten und Einzelhändlern adressiert werden müssen. **
-
Welche Auswirkungen hat das bargeldlose Bezahlen auf die Sicherheit, die Finanzinstitute und die Verbraucher?
Das bargeldlose Bezahlen kann die Sicherheit erhöhen, da es das Risiko von Diebstahl und Verlust von Bargeld reduziert. Für Finanzinstitute bedeutet es eine geringere Notwendigkeit, große Mengen an Bargeld zu verwalten, was Kosten und Sicherheitsrisiken verringern kann. Für Verbraucher kann es bequemer sein, aber es birgt auch das Risiko von Identitätsdiebstahl und Betrug, da persönliche Daten online übertragen werden müssen. Zudem kann es zu einer Abhängigkeit von elektronischen Zahlungssystemen führen, die anfällig für technische Störungen oder Hacking-Angriffe sein können. **
-
Welche Auswirkungen hat das bargeldlose Bezahlen auf die Sicherheit, die Bequemlichkeit und die Finanzinstitute?
Das bargeldlose Bezahlen erhöht die Sicherheit, da es das Risiko von Diebstahl und Verlust von Bargeld reduziert. Es bietet auch Bequemlichkeit, da Kunden nicht mehr Bargeld mit sich führen müssen und Zahlungen schnell und einfach per Karte oder Smartphone getätigt werden können. Für Finanzinstitute bedeutet dies eine Veränderung im Zahlungsverkehr, da sie sich auf digitale Transaktionen und die Sicherheit von Online-Zahlungen konzentrieren müssen. Gleichzeitig eröffnet das bargeldlose Bezahlen neue Geschäftsmöglichkeiten für Finanzinstitute, da sie innovative Zahlungslösungen anbieten können. **
-
Welche Arten von Bankgeschäften bieten Finanzinstitute ihren Kunden an?
Finanzinstitute bieten ihren Kunden verschiedene Arten von Bankgeschäften an, darunter Kontoführung, Kreditvergabe und Geldanlagen. Darüber hinaus bieten sie auch Dienstleistungen wie Zahlungsverkehr, Wertpapierhandel und Beratung in finanziellen Angelegenheiten an. Einige Finanzinstitute bieten auch spezialisierte Dienstleistungen wie Private Banking oder Investment Banking an. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.