Domain eudl.de kaufen?
Wir ziehen mit dem Projekt
eudl.de um.
Sind Sie am Kauf der Domain
eudl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eudl.de kaufen?
Wie lautet die Versicherungsart für ein altes Auto: Teilkasko oder Haftpflicht?
Die Versicherungsart für ein altes Auto hängt von verschiedenen Faktoren ab, wie dem Wert des Fahrzeugs, dem individuellen Risikoprofil des Fahrers und den persönlichen Präferenzen. In der Regel wird für ein altes Auto eher eine Haftpflichtversicherung empfohlen, da diese die gesetzlich vorgeschriebene Mindestdeckung bietet. Eine Teilkaskoversicherung kann jedoch sinnvoll sein, wenn das Fahrzeug einen gewissen Wert hat oder zusätzlicher Schutz gewünscht wird, z.B. bei Diebstahl oder Schäden durch Naturereignisse. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um die passende Versicherungsart für das konkrete Fahrzeug zu finden. **
Wie können Versicherungsprämien durch verschiedene Faktoren wie Alter, Gesundheitszustand und Versicherungsart beeinflusst werden?
Die Versicherungsprämien können durch das Alter beeinflusst werden, da ältere Menschen in der Regel ein höheres Risiko für Krankheiten und Gesundheitsprobleme haben. Der Gesundheitszustand spielt ebenfalls eine Rolle, da Personen mit Vorerkrankungen oder einem schlechten Gesundheitszustand höhere Prämien zahlen müssen. Die Art der Versicherung, ob es sich um eine Lebensversicherung, Krankenversicherung oder eine andere Art von Versicherung handelt, kann auch die Prämienhöhe beeinflussen. Zusätzliche Faktoren wie Rauchen, Beruf und Lebensstil können ebenfalls die Versicherungsprämien beeinflussen. **
Ähnliche Suchbegriffe für Versicherungsart
Top-Angebote
Produkte zum Begriff Versicherungsart:
-
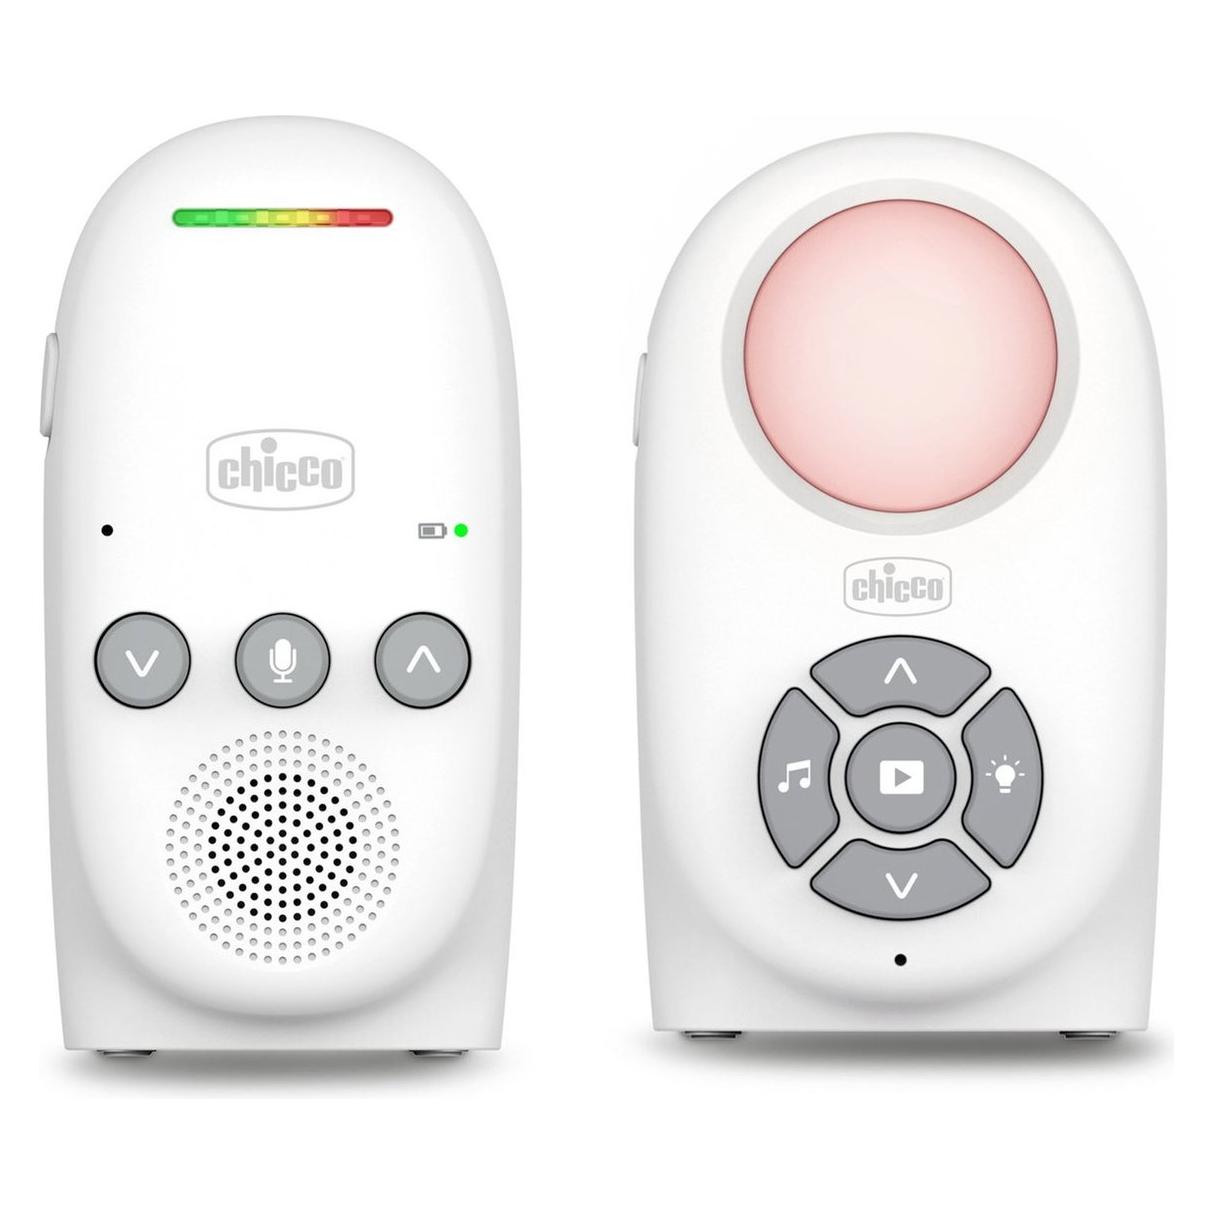
Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)62,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Versicherungsbeiträge durch verschiedene Faktoren wie Alter, Gesundheitszustand und Versicherungsart beeinflusst werden?
Die Versicherungsbeiträge können durch das Alter beeinflusst werden, da ältere Personen in der Regel ein höheres Risiko für Krankheiten und Unfälle haben. Der Gesundheitszustand spielt ebenfalls eine Rolle, da Personen mit Vorerkrankungen oder einem schlechten Gesundheitszustand höhere Beiträge zahlen müssen. Die Art der Versicherung, z.B. ob es sich um eine Lebens-, Kranken- oder Berufsunfähigkeitsversicherung handelt, kann ebenfalls die Höhe der Beiträge beeinflussen. Zusätzlich können auch individuelle Faktoren wie Rauchen, Beruf und Wohnort die Versicherungsbeiträge beeinflussen. **
-
Welche Faktoren bestimmen den Deckungsumfang einer Versicherung und wie kann dieser je nach Versicherungsart variieren?
Der Deckungsumfang einer Versicherung wird durch verschiedene Faktoren bestimmt, darunter die Art der Versicherung, die Versicherungssumme, die Selbstbeteiligung und die Versicherungsbedingungen. Je nach Versicherungsart kann der Deckungsumfang variieren, zum Beispiel bieten Haftpflichtversicherungen Schutz vor Schadensersatzansprüchen Dritter, während eine Kaskoversicherung Schäden am eigenen Fahrzeug abdeckt. Zudem können Zusatzoptionen wie erweiterte Leistungen oder spezielle Risiken den Deckungsumfang einer Versicherung erweitern. Es ist wichtig, die individuellen Bedürfnisse und Risiken zu berücksichtigen, um die passende Versicherungsart mit dem gewünschten Deckungsumfang zu wählen. **
-
Welche Versicherungsleistungen können in Anspruch genommen werden und wie unterscheiden sie sich je nach Versicherungsart?
Je nach Versicherungsart können unterschiedliche Leistungen in Anspruch genommen werden, wie z.B. Haftpflicht-, Kranken-, Unfall- oder Lebensversicherung. Die Leistungen können sich je nach Versicherungsart in Bezug auf den Versicherungsumfang, die Höhe der Versicherungssumme und die Laufzeit unterscheiden. Es ist wichtig, die individuellen Bedürfnisse und Risiken zu berücksichtigen, um die passende Versicherungsart mit den entsprechenden Leistungen auszuwählen. **
-
Was sind die verschiedenen Aspekte des Deckungsumfangs in Versicherungspolicen und wie können sie je nach Versicherungsart variieren?
Der Deckungsumfang in Versicherungspolicen bezieht sich auf die verschiedenen Risiken und Schäden, die von der Versicherung abgedeckt werden. Dies kann je nach Versicherungsart variieren, z.B. deckt eine Kfz-Versicherung Unfälle und Diebstahl ab, während eine Lebensversicherung Todesfälle und Krankenversicherungen medizinische Kosten abdecken. Der Deckungsumfang kann auch spezifische Bedingungen und Ausschlüsse enthalten, die je nach Versicherungsvertrag variieren. Es ist wichtig, die Deckungsumfang sorgfältig zu prüfen, um sicherzustellen, dass die Versicherung die gewünschten Risiken abdeckt. **
In welchen Versicherungsbereichen ist der Deckungsumfang ein wichtiger Faktor und wie kann er sich je nach Versicherungsart unterscheiden?
Der Deckungsumfang ist ein wichtiger Faktor in den Bereichen der Haftpflichtversicherung, der Kfz-Versicherung, der Berufshaftpflichtversicherung und der Rechtsschutzversicherung. In der Haftpflichtversicherung bezieht sich der Deckungsumfang auf die Höhe der Versicherungssumme und die abgedeckten Risiken. In der Kfz-Versicherung kann der Deckungsumfang je nach Tarif unterschiedlich sein und beispielsweise die Deckung von Schäden am eigenen Fahrzeug oder die Absicherung von Unfällen mit Tieren umfassen. In der Berufshaftpflichtversicherung hängt der Deckungsumfang von der Art der ausgeübten Tätigkeit ab und kann sich auf die Absicherung von Vermögensschäden, Personenschäden oder **
Was sind die verschiedenen Aspekte des Deckungsumfangs in der Versicherungsbranche und wie können sie je nach Versicherungsart variieren?
Der Deckungsumfang in der Versicherungsbranche bezieht sich auf die verschiedenen Risiken und Schäden, die von einer Versicherungspolice abgedeckt werden. Dies kann je nach Versicherungsart variieren, z.B. deckt eine Kfz-Versicherung Unfälle und Diebstahl ab, während eine Lebensversicherung Todesfallleistungen und Altersvorsorge bietet. Darüber hinaus können Deckungsumfänge auch je nach Versicherungsunternehmen und individuellem Vertrag variieren, wobei einige zusätzliche Leistungen oder Einschränkungen enthalten können. Es ist wichtig, die Deckungsumfänge sorgfältig zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und Risiken entsprechen. **
Top-Angebote
Produkte zum Begriff Versicherungsart:
-
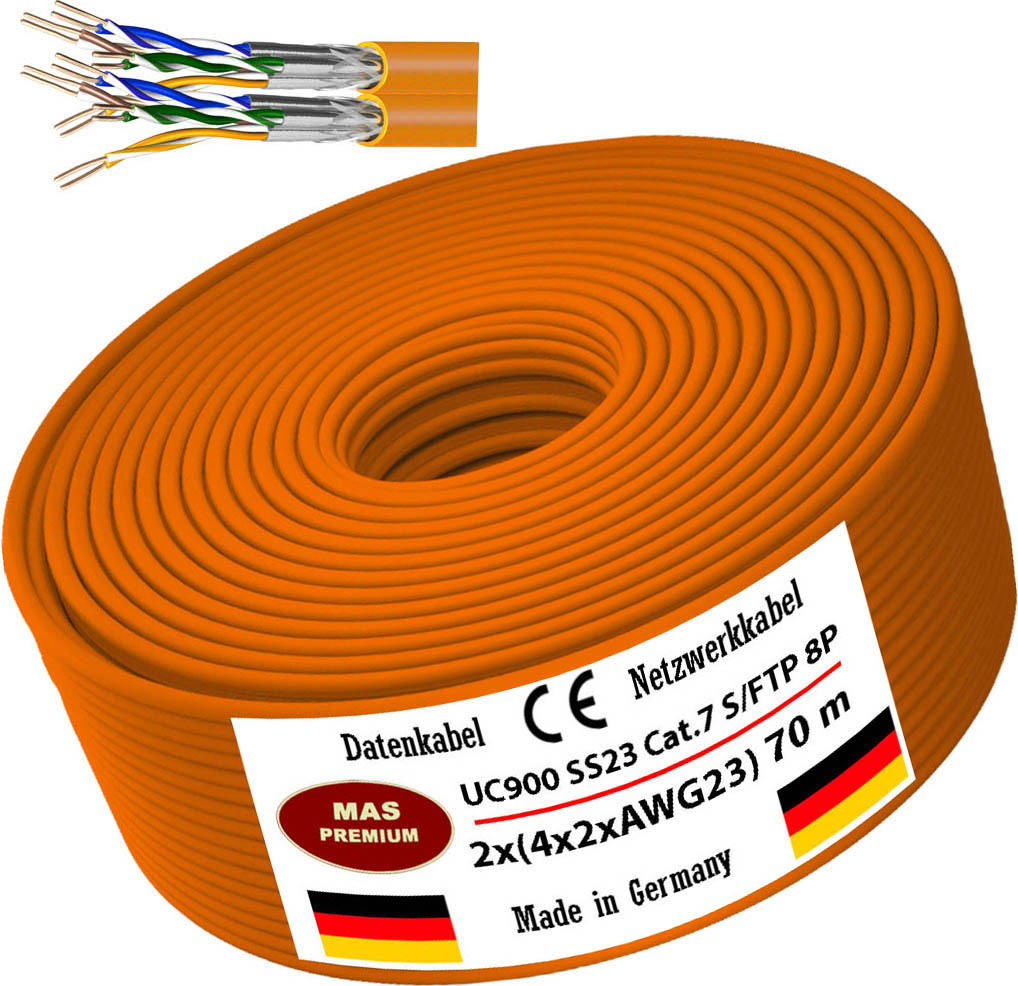
70m CAT7 Duplex UC900SS23 Daten-Netzwerk-Verlege-Kommunikationskabel Halogenfrei70m Datenkabel UC900 SS23 Cat.Installationskabel für den Innenbereich UC900 SS23 Cat.7 S/FTP 2x4P Ccas1d1a1. Kupfer-Datenkabel der Kategorie Kat. 7 für die strukturierte Verkabelung mit einer Bandbreite von 1000 MHz. Mit Folienpaarschirmung und hochwertiger Geflechtsabdeckung ist das Kabel doppelt geschirmt. Das 2x4-paarige Duplex Verlegekabel mit 2x8 Kupferadern AWG23ist für den Anschluss von Dosen, Patchfeldern und Modulen, auch mit LSA-Technik.Verwendung: zur Verlegung in Gebäuden, im Kanal und Unterputz geeignet und übertrifft die Anforderungen nach EN 50173-1; EN 50288-4-1, ISO/IEC 11801; IEC 61156-5 und IEEE 802.3 af/at/bt. Der Mantel ist aus halogenfreiem, flammwidrigem Material nach und Eurobrandklasse Cca s1d1a1. Die Schirmung erfüllt mit einer Kopplungsdämpfung von 85 dB die Trennklasse D nach EN50174. Das Kabel ist zukunftssicher für alle Anwendungen nach Klasse C, D, E, EA, F und FA und geeignet zum Betrieb von PoE und PoE+ über eine Channellänge nach Klasse C, D, E, EA, F311,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
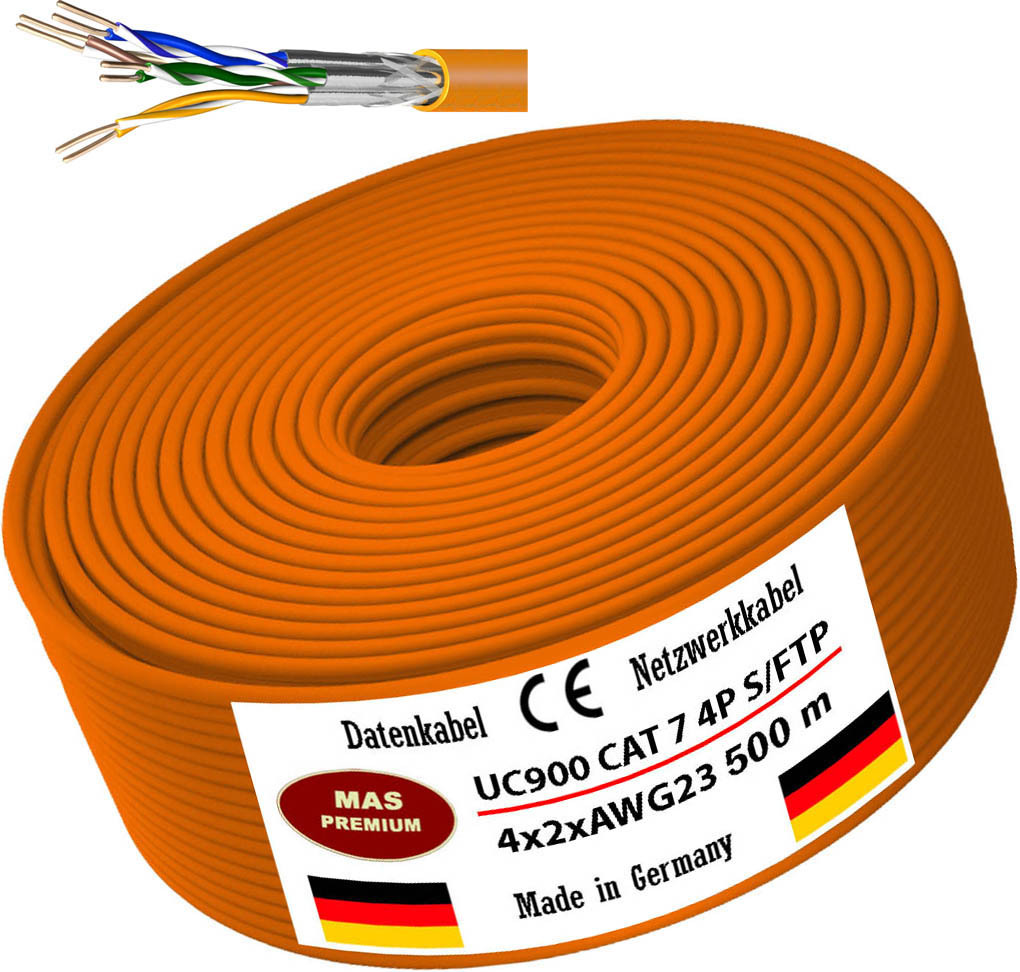
500 m UC900 HS23 CAT 7 Daten- Netzwerk- Verlege- Kommunikationskabel Halogenfrei20% mehr Reichweite bei 10GBit; bis 20% EinsparpotentialVerwendung: Installationskabel für den Innenbereich UC900 HS23 C7 S/FTP 4P LSHF. Kupfer-Datenkabel der Kategorie Kat.7 für die strukturierte Verkabelung mit einer Bandbreite von 1000 MHz. Mit Folienpaarschirmung und und hochwertiger Geflechtsabdeckung ist das Kabel doppelt geschirmt. Das 4-paarige Simplex Verlegekabel mit 8 Kupferadern AWG23ist für den Anschluss von Dosen, Patchfeldern und Modulen, auch mit LSA-Technik, zur Verlegung in Gebäuden, im Kanal und Unterputz geeignet und übertrifft die Anforderungen nach EN 50173-1; EN 50288-4-1, ISO/IEC 11801; IEC 61156-5 und IEEE 802.3 af/at/bt. Der Mantel ist aus halogenfreiem, flammwidrigem MaterialTechnische Daten- Kurzbeschreibung: Datenkabel Netzwerkkabel Installationskabel - Type: UC900 HS23 CAT 7 4P LSHF Eca S/FTP 4X2XAWG23 - Leiter-Nennquerschnitt: 0,64 mm² - Leiter-Durchmesser: Ø 0,56 mm (AWG 23) - Laufender Meter: 500 m - Leiter: Kl.1 = eindrähtig Cu-Draht, blank - Ader-Zahl817,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)62,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lautet die Versicherungsart für ein altes Auto: Teilkasko oder Haftpflicht?
Die Versicherungsart für ein altes Auto hängt von verschiedenen Faktoren ab, wie dem Wert des Fahrzeugs, dem individuellen Risikoprofil des Fahrers und den persönlichen Präferenzen. In der Regel wird für ein altes Auto eher eine Haftpflichtversicherung empfohlen, da diese die gesetzlich vorgeschriebene Mindestdeckung bietet. Eine Teilkaskoversicherung kann jedoch sinnvoll sein, wenn das Fahrzeug einen gewissen Wert hat oder zusätzlicher Schutz gewünscht wird, z.B. bei Diebstahl oder Schäden durch Naturereignisse. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um die passende Versicherungsart für das konkrete Fahrzeug zu finden. **
-
Wie können Versicherungsprämien durch verschiedene Faktoren wie Alter, Gesundheitszustand und Versicherungsart beeinflusst werden?
Die Versicherungsprämien können durch das Alter beeinflusst werden, da ältere Menschen in der Regel ein höheres Risiko für Krankheiten und Gesundheitsprobleme haben. Der Gesundheitszustand spielt ebenfalls eine Rolle, da Personen mit Vorerkrankungen oder einem schlechten Gesundheitszustand höhere Prämien zahlen müssen. Die Art der Versicherung, ob es sich um eine Lebensversicherung, Krankenversicherung oder eine andere Art von Versicherung handelt, kann auch die Prämienhöhe beeinflussen. Zusätzliche Faktoren wie Rauchen, Beruf und Lebensstil können ebenfalls die Versicherungsprämien beeinflussen. **
-
Wie können Versicherungsbeiträge durch verschiedene Faktoren wie Alter, Gesundheitszustand und Versicherungsart beeinflusst werden?
Die Versicherungsbeiträge können durch das Alter beeinflusst werden, da ältere Personen in der Regel ein höheres Risiko für Krankheiten und Unfälle haben. Der Gesundheitszustand spielt ebenfalls eine Rolle, da Personen mit Vorerkrankungen oder einem schlechten Gesundheitszustand höhere Beiträge zahlen müssen. Die Art der Versicherung, z.B. ob es sich um eine Lebens-, Kranken- oder Berufsunfähigkeitsversicherung handelt, kann ebenfalls die Höhe der Beiträge beeinflussen. Zusätzlich können auch individuelle Faktoren wie Rauchen, Beruf und Wohnort die Versicherungsbeiträge beeinflussen. **
-
Welche Faktoren bestimmen den Deckungsumfang einer Versicherung und wie kann dieser je nach Versicherungsart variieren?
Der Deckungsumfang einer Versicherung wird durch verschiedene Faktoren bestimmt, darunter die Art der Versicherung, die Versicherungssumme, die Selbstbeteiligung und die Versicherungsbedingungen. Je nach Versicherungsart kann der Deckungsumfang variieren, zum Beispiel bieten Haftpflichtversicherungen Schutz vor Schadensersatzansprüchen Dritter, während eine Kaskoversicherung Schäden am eigenen Fahrzeug abdeckt. Zudem können Zusatzoptionen wie erweiterte Leistungen oder spezielle Risiken den Deckungsumfang einer Versicherung erweitern. Es ist wichtig, die individuellen Bedürfnisse und Risiken zu berücksichtigen, um die passende Versicherungsart mit dem gewünschten Deckungsumfang zu wählen. **
Ähnliche Suchbegriffe für Versicherungsart
-
Netzwerk-Videoaufzeichner - Überwachungskamerasystem - Sicherheit für Zuhause - 16 Kanäle, 4K-Auflösung - 4 TB Speicherplatz - SchwarzÜberwachen Sie Ihr Eigentum jederzeit mit diesem fortschrittlichen 16-Kanal-4K-Netzwerkvideorekorder (NVR). Dieses System bietet die Flexibilität, bis zu 16 Kameras anzuschließen, sodass Sie große Bereiche effektiv überwachen und jederzeit ein Gefühl der Sicherheit genießen können. Dank der Plug-and-Play-PoE-Technologie ist die Installation einfach; ein einziges Kabel pro Kamera reicht für Stromversorgung und Datenübertragung. Profitieren Sie von gestochen scharfer 4K-Ultra-HD-Videoqualität für einen detaillierten Überblick über Ihren Garten, Ihre Einfahrt oder Ihr Büro. Mit der KI-gestützten Personen-Erkennung erhalten Sie sofortige Benachrichtigungen über die App oder per , sodass Sie immer über wichtige Ereignisse informiert sind. Die mitgelieferte 4-TB-Festplatte bietet ausreichend Speicherplatz für kontinuierliche Aufnahmen, die Sie lokal oder aus der Ferne über Ihr Smartphone oder Ihren PC ansehen können. Erleben Sie die Zukunft der Sicherheit mit effizienter H.265+-Kodierung, di624,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungsleistungen können in Anspruch genommen werden und wie unterscheiden sie sich je nach Versicherungsart?
Je nach Versicherungsart können unterschiedliche Leistungen in Anspruch genommen werden, wie z.B. Haftpflicht-, Kranken-, Unfall- oder Lebensversicherung. Die Leistungen können sich je nach Versicherungsart in Bezug auf den Versicherungsumfang, die Höhe der Versicherungssumme und die Laufzeit unterscheiden. Es ist wichtig, die individuellen Bedürfnisse und Risiken zu berücksichtigen, um die passende Versicherungsart mit den entsprechenden Leistungen auszuwählen. **
-
Was sind die verschiedenen Aspekte des Deckungsumfangs in Versicherungspolicen und wie können sie je nach Versicherungsart variieren?
Der Deckungsumfang in Versicherungspolicen bezieht sich auf die verschiedenen Risiken und Schäden, die von der Versicherung abgedeckt werden. Dies kann je nach Versicherungsart variieren, z.B. deckt eine Kfz-Versicherung Unfälle und Diebstahl ab, während eine Lebensversicherung Todesfälle und Krankenversicherungen medizinische Kosten abdecken. Der Deckungsumfang kann auch spezifische Bedingungen und Ausschlüsse enthalten, die je nach Versicherungsvertrag variieren. Es ist wichtig, die Deckungsumfang sorgfältig zu prüfen, um sicherzustellen, dass die Versicherung die gewünschten Risiken abdeckt. **
-
In welchen Versicherungsbereichen ist der Deckungsumfang ein wichtiger Faktor und wie kann er sich je nach Versicherungsart unterscheiden?
Der Deckungsumfang ist ein wichtiger Faktor in den Bereichen der Haftpflichtversicherung, der Kfz-Versicherung, der Berufshaftpflichtversicherung und der Rechtsschutzversicherung. In der Haftpflichtversicherung bezieht sich der Deckungsumfang auf die Höhe der Versicherungssumme und die abgedeckten Risiken. In der Kfz-Versicherung kann der Deckungsumfang je nach Tarif unterschiedlich sein und beispielsweise die Deckung von Schäden am eigenen Fahrzeug oder die Absicherung von Unfällen mit Tieren umfassen. In der Berufshaftpflichtversicherung hängt der Deckungsumfang von der Art der ausgeübten Tätigkeit ab und kann sich auf die Absicherung von Vermögensschäden, Personenschäden oder **
-
Was sind die verschiedenen Aspekte des Deckungsumfangs in der Versicherungsbranche und wie können sie je nach Versicherungsart variieren?
Der Deckungsumfang in der Versicherungsbranche bezieht sich auf die verschiedenen Risiken und Schäden, die von einer Versicherungspolice abgedeckt werden. Dies kann je nach Versicherungsart variieren, z.B. deckt eine Kfz-Versicherung Unfälle und Diebstahl ab, während eine Lebensversicherung Todesfallleistungen und Altersvorsorge bietet. Darüber hinaus können Deckungsumfänge auch je nach Versicherungsunternehmen und individuellem Vertrag variieren, wobei einige zusätzliche Leistungen oder Einschränkungen enthalten können. Es ist wichtig, die Deckungsumfänge sorgfältig zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und Risiken entsprechen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.